Domain bewusstseinsschaffung.de kaufen?
Wir ziehen mit dem Projekt
bewusstseinsschaffung.de um.
Sind Sie am Kauf der Domain
bewusstseinsschaffung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bewusstseinsschaffung.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Krämer, Susanne: Wache Schule - Mit Achtsamkeit zu Ruhe und PräsenzWache Schule - Mit Achtsamkeit zu Ruhe und Präsenz , "Es gibt keine andere vernünftige Erziehung, als Vorbild zu sein." (Albert Einstein) Welchen Einfluss hat Achtsamkeit auf das Wohlergehen von Lehrpersonen und Kindern und auf ihre Beziehung zueinander? Wie wirkt sich achtsame Präsenz auf den Unterricht, auf problemorientierte Elterngespräche oder die Atmosphäre im Lehrerkollegium aus? Wie helfen Achtsamkeitsübungen den Schülerinnen und Schülern dabei, sich besser zu konzentrieren und weniger impulsiv zu sein? Basierend auf ihrer langjährigen Praxiserfahrung gibt Susanne Krämer Antworten auf diese und weitere Fragen rund um das Thema Achtsamkeit in der Schule. Sie zeigt, wie die Haltung der Achtsamkeit kultiviert, im Schulalltag gelebt und altersstufengerecht vermittelt werden kann. Anhand von Fallbeispielen, Übungsanleitungen und Hinweisen zur Umsetzung gibt sie einen konkreten Leitfaden zur Schaffung einer achtsamen Schulkultur: für ein harmonisches Miteinander und eine lernfördernde Umgebung. "'Wache Schule' bietet Anleitungen sowohl zur eigenen Achtsamkeitspraxis der Lehrperson als auch zur Anwendung im Unterricht. Darüber hinaus werden Hintergründe und Relevanz der Übungen hilfreich und anschaulich erklärt. Eine umfassende, vielseitige Handreichung zur Förderung der Achtsamkeitspraxis für Individuum und Gemeinschaft." (Ira Anderson, Berliner Englischlehrerin in der Sekundarstufe) "Achtsamkeit kommt in der Schullandschaft an. Susanne Krämer geht einen Schritt weiter und lässt Praktiker in ihrem Buch zu Wort kommen. Sie verknüpft konkrete Erfahrungen aus der Achtsamkeitspraxis mit theoretischen Erkenntnissen aus der Achtsamkeits- und Mitgefühlsforschung. Ein Buch, das ich gerne an meine Kolleginnen und Kollegen weiterempfehlen werde. Gemeinsam mit Susanne Krämer können sie sich auf den Weg machen, sich selbst und die Schule aufzuwecken." (Nanine Schulz, Lehrerin in Berlin-Wedding) "Ein Must-read für alle, die Achtsamkeit in die Schule bringen wollen!" (Dr. Karlheinz Valtl, "moment by moment", Ausgabe 01/2019) "Unbedingt lesen!" (Pindo, Blog unter: https://achtsaminberlin.wordpress.com/2019/06/16/wache-schule-mit-achtsamkeit-zu-ruhe-und-prasenz/) "Dieses Buch über Achtsamkeit in der Schule ist ein absoluter Schatz für mich. Ich habe zwar schon sehr viel und auch Gutes zum Thema gelesen, bin Susanne Krämer aber dennoch total dankbar für Ihren Beitrag, welcher Theorie und Praxis und Lebensweisheit und Lebensfreude so versteh- und anwendbar macht." (Lehrerin aus Niedersachsen) , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 201902, Produktform: Kartoniert, Autoren: Krämer, Susanne, Seitenzahl/Blattzahl: 284, Keyword: Buch; MBSR; Embodiment; Pädagogik; Kommunikation, Fachschema: Psychologie~Pädagogik / Schule~Achtsamkeit~Bildungssystem~Bildungswesen, Fachkategorie: Psychologie~Schulen~Bildungssysteme und -strukturen, Thema: Optimieren, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Achtsamkeit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178312229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wahrnehmung und Aufmerksamkeit, Fachbücher von Ulrich Ansorge, Helmut LederDas Buch vermittelt Basiswissen über zwei grundlegende Bereiche der Allgemeinen Psychologie: menschliche Wahrnehmung und Aufmerksamkeit. Welche Theorien sind wichtig? Welche Kontroversen und Fragen beschäftigen die Forscher aktuell, und wie haben sich die Gebiete historisch entwickelt? In klarer, verständlicher Form führen die Autoren in die wichtigsten Grundfragen ein und verhelfen Leserinnen und Lesern so zu Orientierung und Überblick.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Spiele im Stuhlkreis zur Wahrnehmung & AchtsamkeitSpielen für neue MotivationAls Lehrkraft in der Grundschule wissen Sie es: Manchmal sind die Schülerinnen und Schüler einfach so überdreht oder ausgepowert, dass sie sich nicht konzentrieren können. In solchen Situationen sind Spiele genau das Richtige! So werden müde Schüler munter und das Gemeinschaftsgefühl innerhalb der Klasse wird gestärkt.Inhaltliche SchwerpunkteSpiele und RätselKlassenklimaKonfliktpräventionKooperationAuflockerungEntschleunigung7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
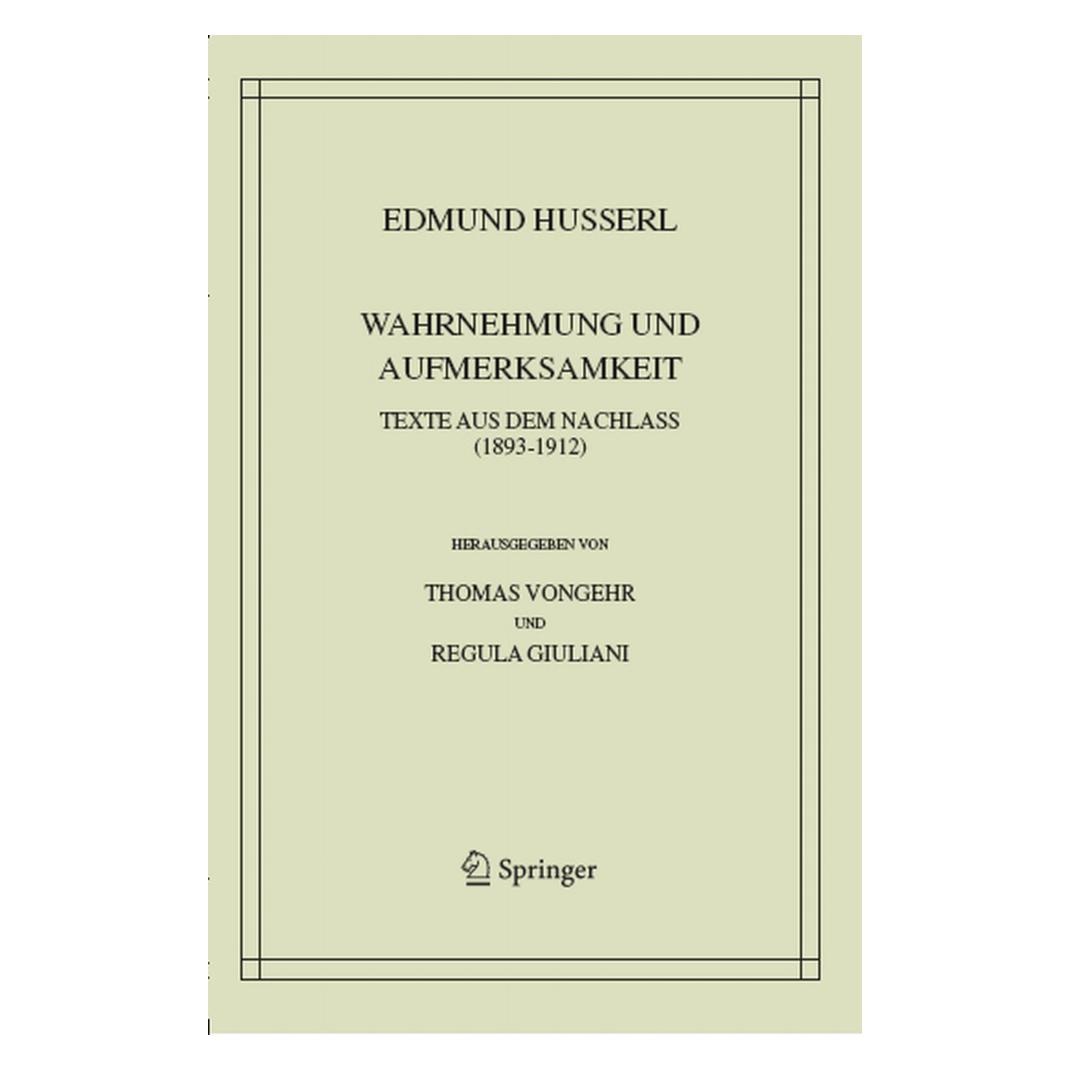
Wahrnehmung und Aufmerksamkeit, Fachbücher von Edmund HusserlDas Fachbuch "Wahrnehmung und Aufmerksamkeit" von Edmund Husserl bietet eine tiefgehende Analyse der Konzepte der Wahrnehmung und Aufmerksamkeit aus einer phänomenologischen Perspektive. Die Texte stammen aus den Jahren 1893 bis 1912 und beinhalten Husserls Vorlesungen sowie Forschungsmanuskripte, die seine Entwicklung eines differenzierten Wahrnehmungsbegriffs dokumentieren. Besonders hervorzuheben ist die Auseinandersetzung mit den Theorien von Franz Brentano und Carl Stumpf, die in den Beilagen zur Vorlesung behandelt werden. Husserl verfolgt in diesem Werk einen Ansatz, der sich zunächst von bedeutungstheoretischen und logischen Fragestellungen abwendet, um eine Theorie der Erfahrung zu entwickeln. Die umfassende Sammlung von Texten bietet nicht nur einen Einblick in Husserls Denken, sondern auch in die Entwicklung der phänomenologischen Methode selbst. Dieses Buch ist ein unverzichtbares Werk für alle, die sich mit der Philosophie der Wahrnehmung und der Erkenntnistheorie auseinandersetzen möchten.399,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Susanne: Wache Schule - Mit Achtsamkeit zu Ruhe und PräsenzWache Schule - Mit Achtsamkeit zu Ruhe und Präsenz , "Es gibt keine andere vernünftige Erziehung, als Vorbild zu sein." (Albert Einstein) Welchen Einfluss hat Achtsamkeit auf das Wohlergehen von Lehrpersonen und Kindern und auf ihre Beziehung zueinander? Wie wirkt sich achtsame Präsenz auf den Unterricht, auf problemorientierte Elterngespräche oder die Atmosphäre im Lehrerkollegium aus? Wie helfen Achtsamkeitsübungen den Schülerinnen und Schülern dabei, sich besser zu konzentrieren und weniger impulsiv zu sein? Basierend auf ihrer langjährigen Praxiserfahrung gibt Susanne Krämer Antworten auf diese und weitere Fragen rund um das Thema Achtsamkeit in der Schule. Sie zeigt, wie die Haltung der Achtsamkeit kultiviert, im Schulalltag gelebt und altersstufengerecht vermittelt werden kann. Anhand von Fallbeispielen, Übungsanleitungen und Hinweisen zur Umsetzung gibt sie einen konkreten Leitfaden zur Schaffung einer achtsamen Schulkultur: für ein harmonisches Miteinander und eine lernfördernde Umgebung. "'Wache Schule' bietet Anleitungen sowohl zur eigenen Achtsamkeitspraxis der Lehrperson als auch zur Anwendung im Unterricht. Darüber hinaus werden Hintergründe und Relevanz der Übungen hilfreich und anschaulich erklärt. Eine umfassende, vielseitige Handreichung zur Förderung der Achtsamkeitspraxis für Individuum und Gemeinschaft." (Ira Anderson, Berliner Englischlehrerin in der Sekundarstufe) "Achtsamkeit kommt in der Schullandschaft an. Susanne Krämer geht einen Schritt weiter und lässt Praktiker in ihrem Buch zu Wort kommen. Sie verknüpft konkrete Erfahrungen aus der Achtsamkeitspraxis mit theoretischen Erkenntnissen aus der Achtsamkeits- und Mitgefühlsforschung. Ein Buch, das ich gerne an meine Kolleginnen und Kollegen weiterempfehlen werde. Gemeinsam mit Susanne Krämer können sie sich auf den Weg machen, sich selbst und die Schule aufzuwecken." (Nanine Schulz, Lehrerin in Berlin-Wedding) "Ein Must-read für alle, die Achtsamkeit in die Schule bringen wollen!" (Dr. Karlheinz Valtl, "moment by moment", Ausgabe 01/2019) "Unbedingt lesen!" (Pindo, Blog unter: https://achtsaminberlin.wordpress.com/2019/06/16/wache-schule-mit-achtsamkeit-zu-ruhe-und-prasenz/) "Dieses Buch über Achtsamkeit in der Schule ist ein absoluter Schatz für mich. Ich habe zwar schon sehr viel und auch Gutes zum Thema gelesen, bin Susanne Krämer aber dennoch total dankbar für Ihren Beitrag, welcher Theorie und Praxis und Lebensweisheit und Lebensfreude so versteh- und anwendbar macht." (Lehrerin aus Niedersachsen) , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 201902, Produktform: Kartoniert, Autoren: Krämer, Susanne, Seitenzahl/Blattzahl: 284, Keyword: Buch; MBSR; Embodiment; Pädagogik; Kommunikation, Fachschema: Psychologie~Pädagogik / Schule~Achtsamkeit~Bildungssystem~Bildungswesen, Fachkategorie: Psychologie~Schulen~Bildungssysteme und -strukturen, Thema: Optimieren, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Achtsamkeit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178312229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Wahrnehmung und Aufmerksamkeit, Fachbücher von Ulrich Ansorge, Helmut LederDas Buch vermittelt Basiswissen über zwei grundlegende Bereiche der Allgemeinen Psychologie: menschliche Wahrnehmung und Aufmerksamkeit. Welche Theorien sind wichtig? Welche Kontroversen und Fragen beschäftigen die Forscher aktuell, und wie haben sich die Gebiete historisch entwickelt? In klarer, verständlicher Form führen die Autoren in die wichtigsten Grundfragen ein und verhelfen Leserinnen und Lesern so zu Orientierung und Überblick.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Spiele im Stuhlkreis zur Wahrnehmung & AchtsamkeitSpielen für neue MotivationAls Lehrkraft in der Grundschule wissen Sie es: Manchmal sind die Schülerinnen und Schüler einfach so überdreht oder ausgepowert, dass sie sich nicht konzentrieren können. In solchen Situationen sind Spiele genau das Richtige! So werden müde Schüler munter und das Gemeinschaftsgefühl innerhalb der Klasse wird gestärkt.Inhaltliche SchwerpunkteSpiele und RätselKlassenklimaKonfliktpräventionKooperationAuflockerungEntschleunigung7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RHETORIK - PERSÖNLICHKEIT - KLARHEIT - EINFLUSS - WIRKUNG - SELBSTBEWUSSTSEIN - SMALLTALK - SCHLAGFERTIGKEIT - ERFOLG - Patrick Lynen,SabineRhetorik - Persönlichkeit - Klarheit - Einfluss - Wirkung - Selbstbewusstsein - Smalltalk - Schlagfertigkeit - Erfolg Von Patrick Lynen,sabine Altena,ingo Hoppe, Lynen Media Gmbh, Sprecher: Sabine Altena,ingo Hoppe,patrick Lynen, Sprache: Deutsch19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.